Како дел од своите редовни годишни анализи на потрошувачките навики, агенцијата „Индаго“ го спроведе истражувањето Shopping Monitor 2026. Истражувањето обезбедува сеопфатен увид во однесувањето на македонските потрошувачи при купување храна и производи за широка потрошувачка (FMCG), идентификувајќи ги најважните трендови, навики и фактори што влијаат врз одлуките за купување во 2026 година.
Типичниот македонски потрошувач, одговорен за купувањето храна и производи за широка потрошувачка во домаќинството, е претежно жена во зрела возраст, во брак и со завршено средно образование - најчесто вработена и главен носител на приходите. Живее во урбана средина, во просечно домаќинство од четири члена без деца под 15 години, со вкупен месечен приход над 60.000 МКД (над 1.000€).
Планирање и однесување при купување и избор на продавници
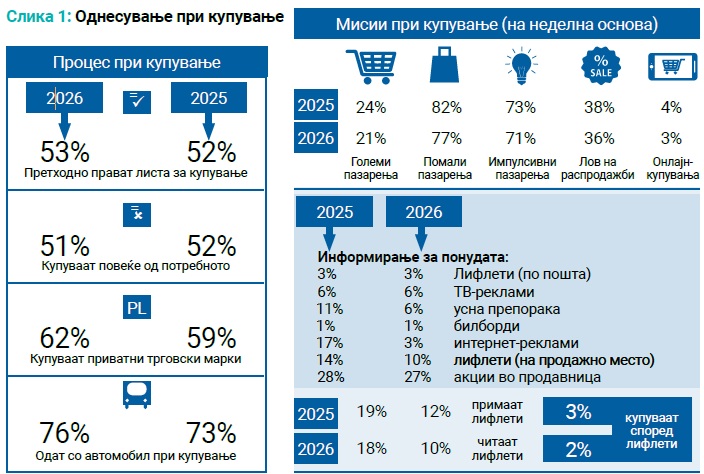
Македонските потрошувачи стануваат ценовно посвесни и попромислени при купувањето, но промоциите и изложеноста на производите во продавниците и понатаму имаат силно влијание врз конечната куповна одлука. Повеќе од половина од испитаниците (53%) подготвуваат листа пред да одат во продавница, што покажува дека купувањето најчесто почнува со јасен план и однапред дефинирани потреби. Во исто време, 62% редовно избираат приватни трговски марки, што укажува на растечка доверба во трговските марки и сè поголема ориентираност кон оптимален однос меѓу цена и квалитет. Дополнително, високата свесност за програмите за лојалност (76%) покажува дека потрошувачите активно ги следат можностите за дополнителни придобивки, попусти и заштеди. Овие резултати упатуваат на потрошувач кој внимателно го управува домашниот буџет и вложува повеќе време при носењето одлуки за купување.
71% од потрошувачите признаваат дека прават импулсивни купувања, што укажува дека изложеноста на производите, промотивните активности и атмосферата во продавницата и понатаму имаат значајно влијание врз однесувањето при купување.
Сепак, и покрај високото ниво на планирање, одлуките не се носат исклучиво рационално. Дури 71% од потрошувачите признаваат дека прават импулсивни купувања, што укажува дека изложеноста на производите, промотивните активности и атмосферата во продавницата и понатаму имаат значајно влијание врз однесувањето при купување. Повеќе од една третина (36%) активно ги следат распродажбите, што дополнително ја нагласува важноста на ценовните промоции како двигател на продажбата. Воедно, помалите и почести набавки (77%) остануваат доминантен модел на купување, додека онлајн-купувањето сè уште има ограничена застапеност (3%). Генерално може да се заклучи дека физичките продавници остануваат клучната точка на контакт со потрошувачите, каде што најчесто се носат конечните одлуки за купување, а успешната комбинација на конкурентна цена, атрактивни промоции и добро осмислено искуство во продавницата останува најважниот фактор за привлекување и задржување на купувачите.
22.895 денари се месечните трошоци за FMCG-производи што ги издвојува просечно домаќинство
Податоците покажуваат дека навиките при купување остануваат релативно стабилни, со неколку забележливи промени во 2026 година. Расте уделот на потрошувачите што купуваат производи од приватните трговски марки (62% наспроти 59% во 2025 година), додека благо се зголемува и уделот на оние што прават список пред купување (53%). Во поглед на целите на купувањето, се забележува пораст на големите купувања (24%), импулсивното купување (73%) и купувањето за време на распродажби (38%), додека малите купувања и понатаму остануваат најчеста форма на купување (77%). Истовремено, акциите во продавниците остануваат најважен извор на информации за понудите, а влијанието на летоците продолжува да се намалува, при што само 2% од потрошувачите изјавуваат дека купуваат врз основа на нив. Повеќе на слика 1.
Информирање за понудата
Кога станува збор за информирањето за промоции и акции, резултатите покажуваат дека комуникацијата на местото на продажба останува највлијателниот канал за допирање до потрошувачите. Повеќе од половина од испитаниците (52%) изјавиле дека се информираат преку промоции во продавниците, што ја потврдува важноста на продажниот простор како клучна точка за комуникација со купувачите. Социјалните медиуми се втор најзначаен извор на информации (37%), додека препораките од пријатели и семејството (32%) и летоците во продавниците (25%) продолжуваат да имаат значајно влијание. Овие резултати укажуваат дека најефикасната комуникација со потрошувачите се постигнува преку комбинација на силно присуство на местото на продажба, дигитални канали и лични препораки.
Трендови на цените на храната во 2026 година
Истражувањето покажува дека перцепцијата за порастот на цените на храната останува исклучително висока – дури 83% од испитаниците сметаат дека цените продолжиле да растат во текот на 2026 година, додека само 16% оценуваат дека тие останале стабилни, а 1% сметаат дека се намалиле. Овие резултати потврдуваат дека инфлациските притисоци и понатаму имаат силно влијание врз секојдневните купувачки навики.
Како одговор на повисоките цени, потрошувачите сè почесто се ориентираат кон стратегии за оптимизација на трошоците. Најчест одговор е купувањето во дисконтни и ценовно поповолни продавници (31%), по што следуваат изборот на поевтини производи (27%) и повнимателното следење на вкупната вредност на потрошувачката кошничка (26%). Воедно, дел од потрошувачите почесто купуваат производи на акција (18%) или ги заменуваат производите и брендовите со поекономични алтернативи. Сепак, значителен дел од испитаниците (27%) изјавуваат дека не ги промениле своите купувачки навики, што укажува дека влијанието на растот на цените не е еднакво изразено кај сите категории потрошувачи.
Трошоци и начини на плаќање
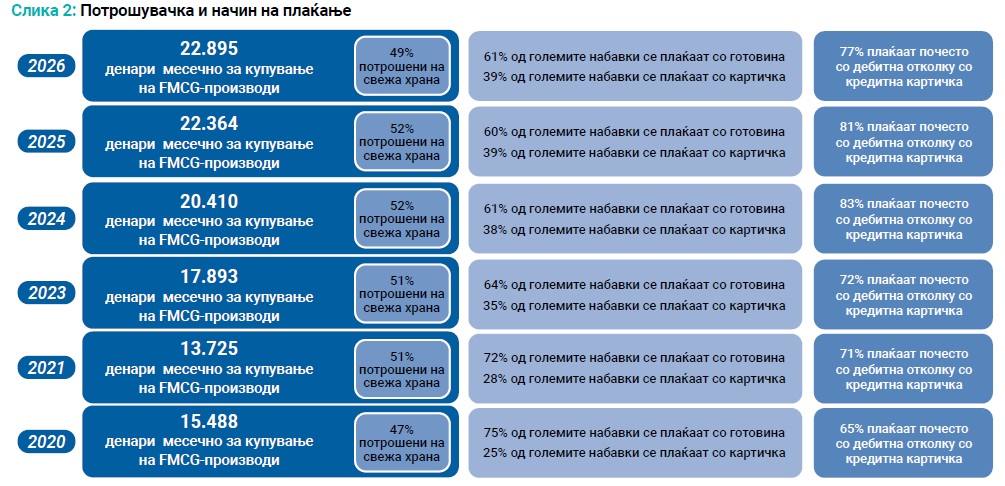
Во 2026 година продолжува трендот на пораст на месечните трошоци за FMCG-производи, при што просечното домаќинство издвојува 22.895 МКД, наспроти 22.364 МКД во 2025 и 20.410 МКД во 2024 година. И покрај порастот на вкупната потрошувачка, уделот што се троши на свежа храна и млечни производи бележи благо намалување и изнесува 49% во 2026 година, по 52% во 2024 и 2025 година. Во поглед на начинот на плаќање, готовината и понатаму доминира кај поголемите купувања, иако постепено расте користењето на платежни картички. Дополнително, дебитната картичка останува почест избор од кредитната, иако нејзината предност во 2026 година е нешто помала во споредба со претходните две години (слика 2).
Анализата е објавена во Mапа на FMCG-индустријата. Целото издание може да го погледнете тука